
 info@helberg.info
 (0541) 33584-0
 Extranet



Überblick: Das Wichtigste zur Berufsunfähigkeitsversicherung im Bürojob
Die häufigsten Ursachen für Berufsunfähigkeit sind psychische Erkrankungen, häufig auch Krebs.
In einem Bürojob kann man aber auch allein wegen einer Augenkrankheit oder Post-COVID-19 berufsunfähig werden.
Da die staatliche Absicherung viel zu gering ist, macht eine private Berufsunfähigkeitsversicherung auch in einem Bürojob absolut Sinn.
Wichtig für die Gestaltung sind die richtige Rentenhöhe und Laufzeit. Bei Karrieresprüngen sollte die BU-Rente ausreichend erhöht werden können. Für den Abschluss kommt es auf eine sorgfältige Recherche der Gesundheitshistorie und korrekte Angaben im Antrag an, damit der Versicherer im Fall der Fälle auch zahlt.
Info
Wir sind Versicherungsmakler und begleiten seit über 20 Jahren Menschen beim Abschluss von Berufsunfähigkeitsversicherungen – und auch danach.
- Marktgrundlage: 38 von 59 BU- Anbietern.
- Erwähnungen und Interviews u. a. in ZEIT, WiWo und FAZ.
- Bewährte Vorgehensweise: Dein Weg zur BU.
- Kostenlose Erstberatung buchen.
- Wer wir sind: Über uns.
- Ergebnisse 2025:
- Kein Versicherungsantrag abgelehnt,
- Alle Leistungsanträge anerkannt.
- Unser BU-Jahr 2025.
Zuletzt aktualisiert am 10.10.2026
Inhalt
Inhaltsverzeichnis
- Überblick: Das Wichtigste zur Berufsunfähigkeitsversicherung im Bürojob
- Berufsunfähigkeitsversicherung bei Bürojob: Berufsunfähigkeit bedeutet nicht Rollstuhl
- Häufigste Ursachen von Berufsunfähigkeit: Psychische Erkrankungen
- Berufsunfähigkeit im Büro – einmal ehrlich: Das kennen Sie auch …
- Kosten einer Berufsunfähigkeitsversicherung bei einem Bürojob
- Wie aussagekräftig sind Statistiken zur Berufsunfähigkeit?
- Ist in einem Bürojob eine Berufsunfähigkeitsversicherung sinnvoll?
- Vorteile einer privaten BU im Vergleich zur staatlichen Absicherung
- Wie gehen Sie am besten beim Abschluss Ihrer BU vor?
- Darauf sollten Sie bei der BU-Auswahl achten
- Mythen rund um die BU-Versicherung
- Häufige Fragen und Antworten
- Anfrage zur Berufsunfähigkeitsversicherung bei einem Bürojob stellen
Berufsunfähigkeitsversicherung bei Bürojob: Berufsunfähigkeit bedeutet nicht Rollstuhl
Die Gründe für die Berufsunfähigkeit können vielfältig sein. In entsprechenden Statistiken fällt auf, dass Unfälle nur in weniger als 10 % der Fälle zur Berufsunfähigkeit führen, auch wenn die meisten Menschen eine solche Situation vor Augen haben, wenn sie an die BU denken.
Eigenartigerweise verbinden viele Menschen die Vorstellung von Berufsunfähigkeit mit einem Dasein im Rollstuhl. Anschließend wird überlegt, ob man im Rollstuhl wohl noch seinen Bürojob ausüben kann.

Dabei ist das keine realistische Einschätzung. Sehen Sie sich jetzt mal bitte Ihre Kollegen an oder die anderen Menschen, die Sie gerade umgeben. Denn genau so sehen viele Berufsunfähige aus. Und zwar wegen der Ursachen von Berufsunfähigkeit. Viel wahrscheinlicher ist es, dass Sie in Ihrem Leben mit psychischen oder weniger drastischen körperlichen Erkrankungen in Berührung kommen.
Häufigste Ursachen von Berufsunfähigkeit: Psychische Erkrankungen
Allein psychische bzw. Nervenerkrankungen machen inzwischen mehr als ein Drittel der Ursachen von Berufsunfähigkeit aus. Aber auch Krebs kann Menschen mit einem Bürojob außer Gefecht setzen. Sehen Sie sich dazu die aktuellste Statistik des Analysehauses Morgen & Morgen an:

- Laut dieser Statistik von Morgen & Morgen für das Jahr 2025 (veröffentlicht im Mai 2026) sind Nerven- und psychische Erkrankungen mit einem Anteil von 39 Prozent mit großem Abstand der Hauptauslöser von Berufsunfähigkeit. Mehr als jeder Dritte, der Leistungen aus der Berufsunfähigkeitsversicherung erhalten hat, bekam sie also deswegen.
- Rund 18 Prozent, also fast jeder Fünfte, war am Skelett- und Bewegungsapparat erkrankt.
- 16 Prozent der Betroffenen waren wegen Krebs zu krank zum Arbeiten.
- Nur 6 Prozent mussten wegen des Herz- und Kreislaufsystems dauerhaft aus dem Beruf ausscheiden.
- Für knapp 14 Prozent galten „sonstige Gründe“ als Auslöser der Berufsunfähigkeit. Das können z.B. Erkrankungen der Augen, ein Tinnitus oder Drogenabhängigkeit sein.
- Unfälle machten lediglich rund 7 Prozent der Fälle von Berufsunfähigkeiten aus.
Außerdem können Augenerkrankungen, Multiple Sklerose, Krebs, Hörverlust, Long-COVID oder eine Schmerzstörung Ursachen für Berufsunfähigkeit sein. Also alles Erkrankungen, die Sie auch als Büromensch bekommen können. Alles Erkrankungen, die Sie lange Zeit außer Gefecht setzen können.
Echte Beispiele von Berufsunfähigkeiten
Über ein paar Fälle unserer Kundinnen und Kunden berichten wir auf unserem Blog. Alles Menschen, die einen Bürojob ausübten, als sie berufsunfähig wurden:
- Berufsunfähigkeit anerkannt: Unser traurigster Leistungsfall
- Im 6-Monats-Prognosezeitraum berufsunfähig – neuer Leistungsfall
- Unser erster Leistungsfall bei Standard Life: Berufsunfähigkeit anerkannt
- Neuer BU-Leistungsfall: Berufsunfähig wegen Augenkrankheit
- Berufsunfähig wegen Chorea Huntington
- Berufsunfähig wegen Post-Covid: Alte Leipziger zahlt 58.000 Euro plus Rente
- ME/CFS chronisches Fatigue Syndrom: Ausgeknockt mit Mitte 20
Anfrage stellen » Telefon-/ Videotermin buchen »
Berufsunfähigkeit im Büro – einmal ehrlich: Das kennen Sie auch …
Stress im Büro, weil der Chef mal eben noch etwas erledigt haben will. Zudem regelmäßig Überstunden machen? Personelle Unterbesetzung, die Kunden sind ungeduldig und dann wird noch jemand krank. Den ganzen Tag sitzen und auf den Bildschirm gucken? Stets im Höchstmaß konzentriert sein müssen, weil jeder Fehler „geahndet“ wird. Danach abends gerädert nach Hause. Das kommt Ihnen bekannt vor? Vielleicht ist Ihr Bürojob ungesünder, als Sie denken …
Typische Erkrankungen bei Büroangestellten
- Burnout, Kopfschmerzen und Migräne;
- Verschlechterte Sehkraft;
- Der sogenannte “Mausarm” (RSI-Syndrom);
- Rückenschmerzen und Nackenschmerzen;
- Herz-Kreislauf-Erkrankungen durch den Bewegungsmangel.
Berufsunfähig im Bürojob: Beispiele aus den ersten dreieinhalb Monaten 2024
Die meisten der in diesem Video gezeigten Menschen hatten einen Bürojob.
Kosten einer Berufsunfähigkeitsversicherung bei einem Bürojob
Die Kosten für eine Berufsunfähigkeitsversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand, der Berufsgruppe und der gewünschten monatlichen Auszahlungssumme im Versicherungsfall.
Für Büroangestellte, die in der Regel als Berufsgruppe mit einem geringeren Risiko für Berufsunfähigkeit gelten, können die Kosten tendenziell niedriger sein als für Personen in körperlich anspruchsvollen Berufen.
Einen ersten Eindruck erhalten Sie mit unserem Beitragsrechner für viele typische Berufe.

Wie aussagekräftig sind Statistiken zur Berufsunfähigkeit?
Es gibt allerlei Statistiken. Zum Beispiel diese von Statista:
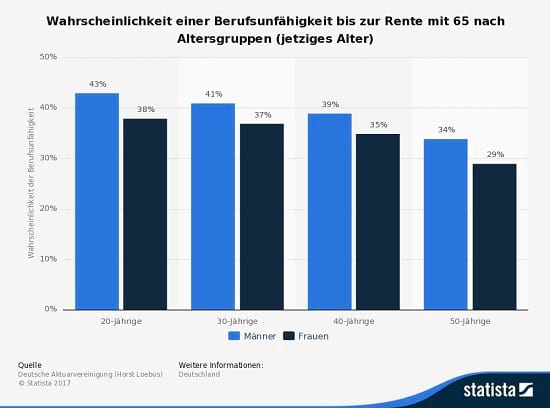
Das Deutsche Institut für Altersvorsorge (DIA) hat eine App entwickelt, mit der Sie „spielerisch“ Ihr persönliches Risiko abschätzen können, berufsunfähig zu werden. Das erfolgt anhand Ihrer Lebensumstände wie Rauchverhalten, Alkoholkonsum und Familienstand. Hier geht’s zur BU-App des DIA.
Aus der Praxis heraus gesehen, halten wir derlei Statistiken nicht unbedingt für sehr hilfreich. Falls es Sie trifft, geht es nämlich nur noch um die eine Frage, wie es weitergeht, woher Geld kommt.
Ob Sie ein statistischer Ausrutscher sind, hat dann vermutlich keine allzu große Bedeutung mehr für Sie.
Ist in einem Bürojob eine Berufsunfähigkeitsversicherung sinnvoll?
Gerade auch in einem Bürojob können Sie von Berufsunfähigkeit betroffen sein.
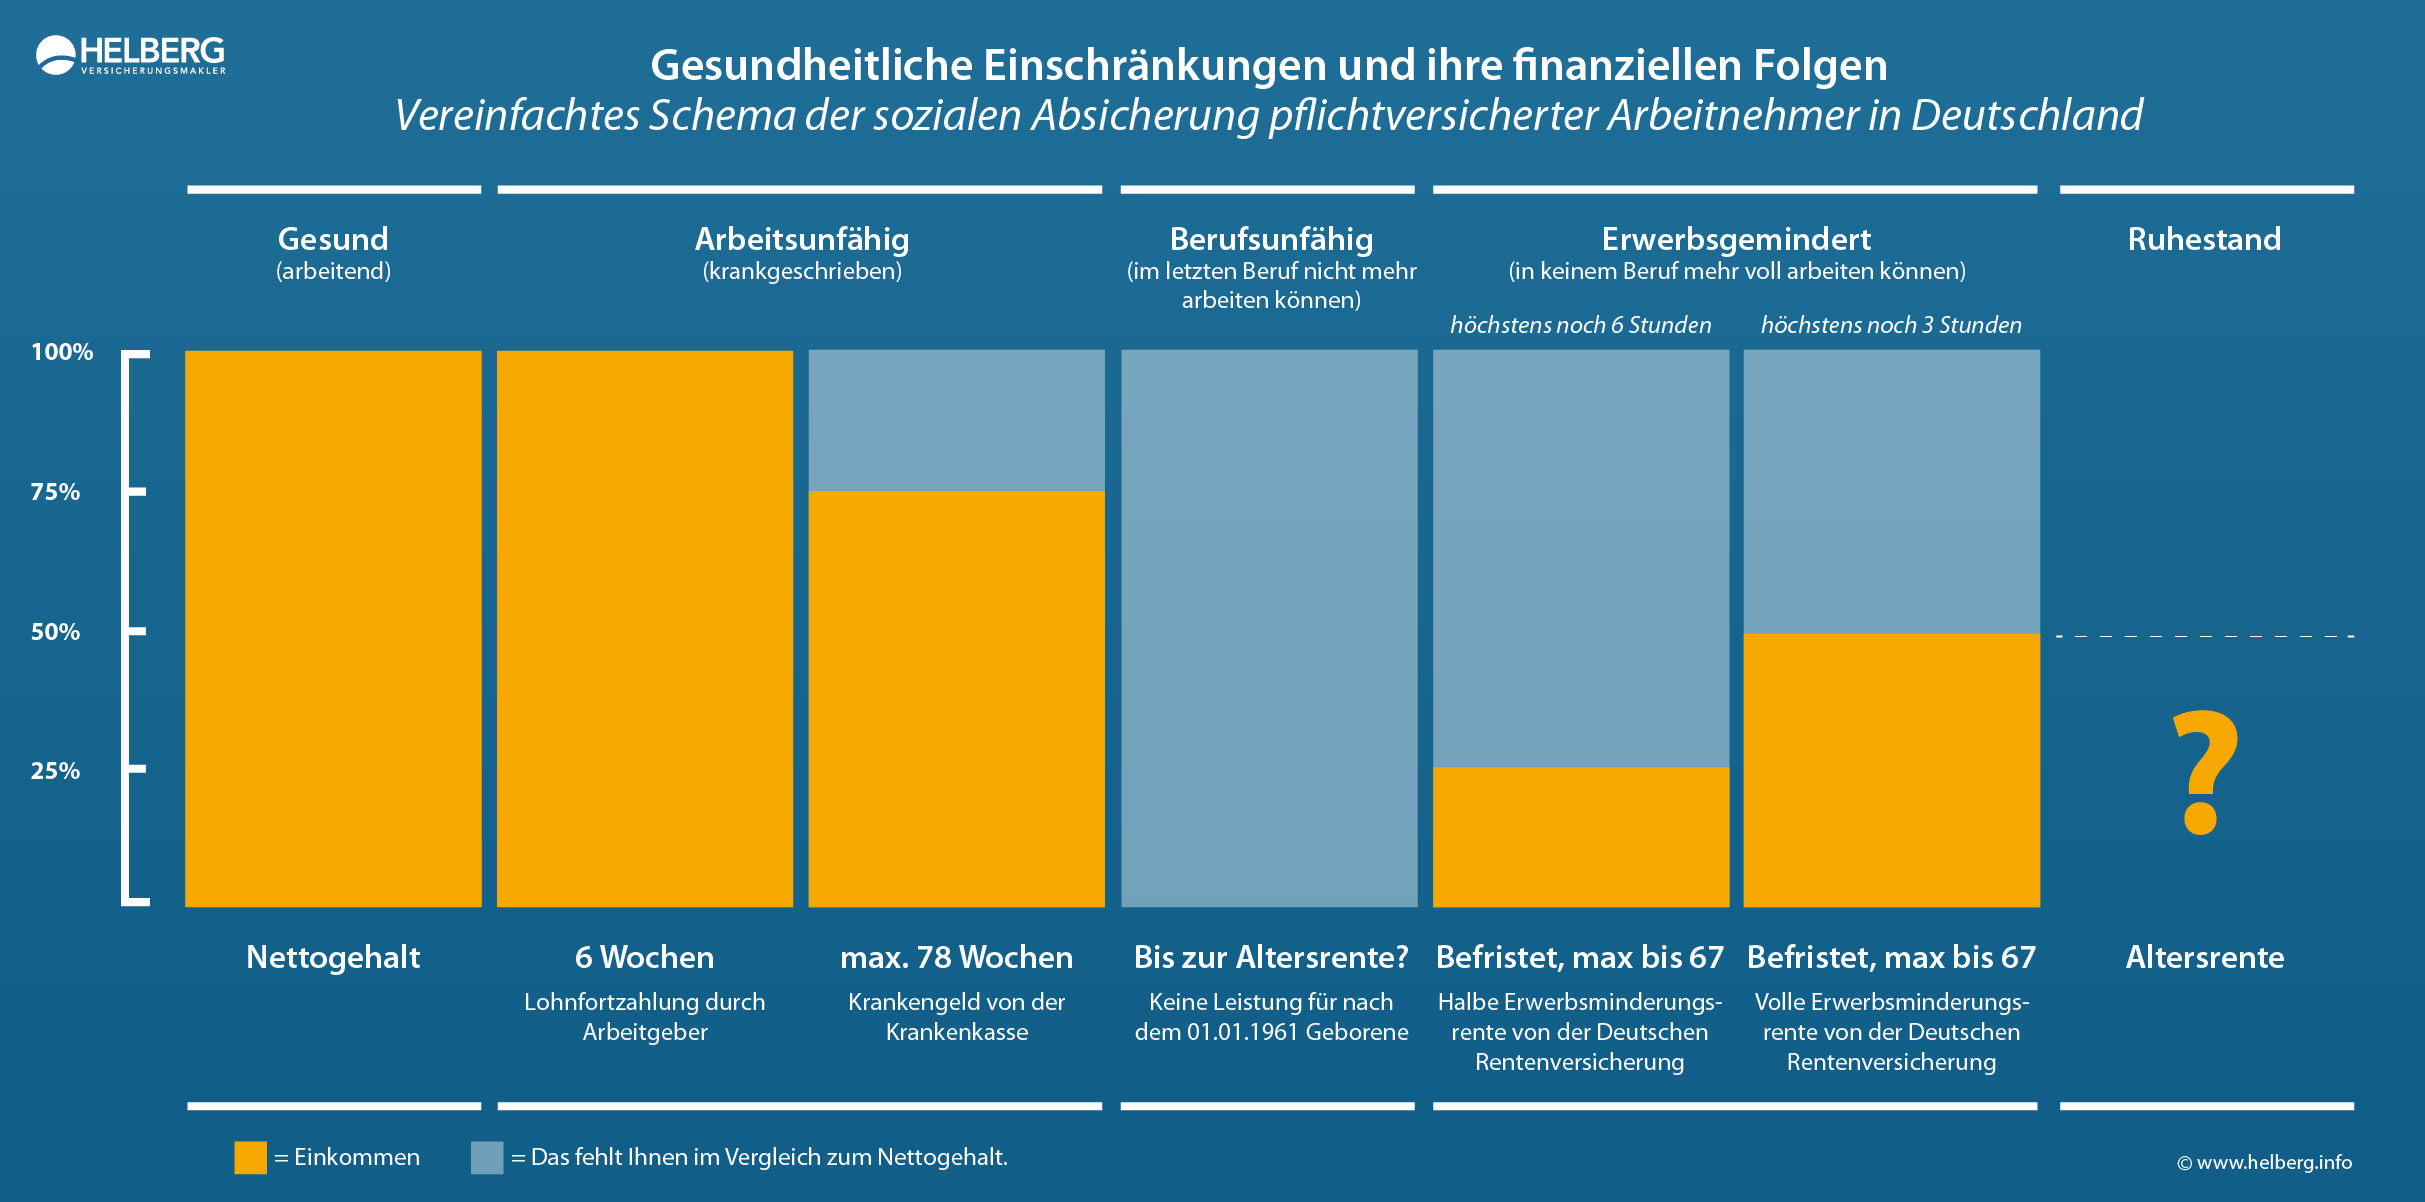
Sie sind staatlich abgesichert? Dann „gratulieren“ wir zu durchschnittlichen 1.091 Euro Erwerbsminderungsrente im Monat. So „viel“ bekamen Rentner*innen im Jahr 2025 von der Deutschen Rentenversicherung ausgezahlt. Aber nur, wenn sie keine drei bzw. sechs Stunden am Tag mehr irgendeinen Job machen konnten. Auf die Ausbildung und Qualifikation kommt es nicht an. Nur etwa jeder zweite Antrag wurde angenommen.

Selbst ausrechnen: Wie hoch wird Ihre Erwerbsminderungsrente?
Vorteile einer privaten BU im Vergleich zur staatlichen Absicherung
Absicherung Ihres konkreten Berufs: Bei der Berufsunfähigkeitsversicherung kommt es grundsätzlich darauf an, ob Sie Ihren zuletzt ausgeübten Beruf noch ausüben können. Die gesetzliche Erwerbsminderungsrente richtet sich dagegen grundsätzlich danach, wie viele Stunden Sie überhaupt noch auf dem allgemeinen Arbeitsmarkt arbeiten können.
Individuelle BU-Rente: Bei Berufsunfähigkeitsversicherungen können Sie innerhalb bestimmter Grenzen selbst festlegen, wie hoch Ihre BU-Rente sein soll. Das ermöglicht Ihnen meistens, Ihren Lebensstandard zu halten. Die Versicherer begrenzen die maximal versicherbare BU-Rente.
Höhere Gesamt-Leistungen: Private Berufsunfähigkeitsversicherungen bieten oft höhere Leistungen als staatliche Absicherungen. Die Erwerbsminderungsrente der Deutschen Rentenversicherung und eine private BU-Rente werden nicht gegenseitig angerechnet, sondern können sich ergänzen.
Früherer Leistungsanspruch: Bei einer BU besteht in der Regel keine vertragliche Wartezeit. Vor der Auszahlung prüft der Versicherer jedoch den Leistungsanspruch – meistens anhand der eingereichten Unterlagen, ohne persönliche Untersuchung durch einen Gutachter.
Verlässlichkeit im Versicherungsfall: Bei der Deutschen Rentenversicherung hat nur ungefähr die Hälfte der Anträge auf eine Erwerbsminderungsrente Erfolg. Bei der privaten Berufsunfähigkeitsversicherung liegt die Erfolgsquote je nach Statistik bei 70 bis 80 Prozent. Bei uns bekamen seit dem Jahr 2004 9 von 10 berufsunfähigen Kundinnen und Kunden ihre Rente. Vor Gericht musste niemand dafür klagen.
Wie gehen Sie am besten beim Abschluss Ihrer BU vor?
Die Erfahrung lehrt, dass es nicht nur darauf ankommt, was Sie sich wünschen. Vielmehr ist entscheidend, wie Versicherer nicht nur Ihre berufliche Tätigkeit einschätzen, sondern auch Ihre Freizeitaktivitäten, längere Auslandsaufenthalte und vor allem Ihre Gesundheitshistorie.
- Klären Sie als erstes, ob Sie eine K.O.-Diagnose haben, wegen der eine BU schon scheitern kann;
- Falls Sie psychische Vorerkrankungen haben oder mal eine Psychotherapie gemacht haben, holen Sie sich im zweiten Schritt unsere Ersteinschätzung bei psychischen Vorerkrankungen ein;
- Im dritten Schritt fragen Sie Ihren Hausarzt und Ihre Krankenkasse nach den dort gespeicherten Diagnosen;
- Lassen Sie im vierten Schritt eine anonyme Risikovoranfrage durchführen;
- Erst anschließend vergleichen Sie für Sie wichtige Kriterien und legen die Details Ihrer Berufsunfähigkeitsversicherung fest.
Noch detaillierter beschreiben wir die empfehlenswerte Vorgehensweise unter „Dein Weg zur BU“.
So unterstützen wir Sie bei der Berufsunfähigkeitsversicherung
- Wir analysieren sorgfältig Ihre Ausgangssituation und überprüfen auf Wunsch auch bestehende Berufsunfähigkeitsversicherungen im Rahmen des kostenlosen BU Vertrags-Checks;
- Aufarbeitung Ihrer Gesundheitshistorie: Wir helfen Ihnen, Ihre Gesundheitshistorie korrekt und vollständig zu dokumentieren, inklusive der Überprüfung Ihrer Krankenkassenauskunft und Patientenakten, auch bei Abrechnungsdiagnosen;
- Kostenlose und anonyme Risikovoranfragen: Wir führen für Sie kostenfrei anonyme Voranfragen bei mehreren Versicherern durch. So wissen Sie bereits vor dem Abschluss, wie Ihre Gesundheits- und Berufsdaten von den Versicherern bewertet werden und ersparen sich unangenehme Überraschungen;
- Besondere Angebote: Wenn es für Sie sinnvoll ist, suchen wir nach passenden Angeboten für eine „Berufsunfähigkeitsversicherung ohne Gesundheitsfragen„; sind Sie nicht älter als 35 Jahre prüfen wir BU-Aktionsangebote für junge Leute;
- Langfristige Betreuung: Auch nach dem Abschluss betreuen wir von uns vermittelte Verträge kontinuierlich weiter, weisen Sie auf wichtige Fristen hin und bieten regelmäßige Check-ups, damit Ihr Schutz aktuell bleibt;
- Unterstützung im Ernstfall – zuverlässig und erfahren: Seit über 20 Jahren unterstützen wir unsere Kundinnen und Kunden auch, wenn sie berufsunfähig werden. 9 von 10 unserer berufsunfähigen Kundinnen und Kunden haben im Leistungsfall ihre Berufsunfähigkeitsrente bekommen. Niemand musste dafür vor Gericht ziehen.
Darauf sollten Sie bei der BU-Auswahl achten
Leistung: Achten Sie darauf, dass die versicherte BU-Rente ausreicht, um Ihren Lebensstandard im Falle einer Berufsunfähigkeit aufrechtzuerhalten. Nutzen Sie für die Einschätzung unseren BU-Bedarfsrechner.
Konkrete Tätigkeit: Beschreiben Sie Ihre tatsächlichen Aufgaben genau. Die Berufsbezeichnung allein bildet Ihren Arbeitsalltag nicht immer ausreichend ab.
Vertragsbedingungen: Lesen Sie die Vertragsbedingungen sorgfältig durch und achten Sie auf wichtige Details wie Verweisungsmöglichkeiten, Ausschlüsse, spätere Erhöhungsmöglichkeiten und Regelungen für Teilzeitarbeit. Stellen Sie sicher, dass Sie die Bedingungen verstehen, um keine Überraschungen zu erleben. Wir unterstützen Sie dabei gerne kostenlos.
Beitragsentwicklung: Stellen Sie sicher, dass Sie sich die Versicherung langfristig leisten können. Einer Dynamik können Sie bei vielen Tarifen inzwischen beliebig oft widersprechen.
Gesundheitsprüfung: Entscheidend ist auch, ob ein Versicherer Ihnen den gewünschten Schutz zu normalen Konditionen oder nur mit einem Leistungsausschluss oder einem Risikozuschlag anbietet. Das lässt sich bei Bedarf durch eine anonyme Risikovoranfrage klären. Manche Versicherer bieten auch eine Art „Berufsunfähigkeitsversicherung ohne Gesundheitsfragen„ an.
Finanzstärke und Erfahrung des Versicherers: Beachten Sie die Finanzstärke und die Erfahrung des Versicherungsunternehmens. Schließlich soll Ihre Berufsunfähigkeitsversicherung vermutlich über mehrere Jahrzehnte Schutz bieten.
Kompetent, professionell, freundlich, geduldig: So beschreiben uns Kundinnen und Kunden
Weiterführende Links
- Was bedeutet „ab 50% Berufsunfähigkeit“ eigentlich?
- „Vor einigen Wochen wurde bei mir die Diagnose Multiple Sklerose gestellt“
- BU-Leistungsfall: Berufsunfähig wegen Augenkrankheit
- Hatte auch einen Bürojob: Berufsunfähig wegen Post-Covid
Mythen rund um die BU-Versicherung
“Die staatliche Erwerbsminderungsrente reicht aus”
Im Ernstfall ist diese meistens viel zu niedrig. Arbeitnehmer erhalten diese Rente, wenn sie weniger als drei Stunden am Tag arbeiten können. Wer mindestens drei, aber weniger als sechs Stunden am Tag arbeiten kann, erhält nur die Hälfte. Außerdem wird nur circa die Hälfte aller Anträge bewilligt.
“Ich bin noch jung, für die BU ist noch Zeit”
Gerade in jungen Jahren und wenn man noch recht fit ist, denken viele Arbeitnehmer noch nicht an eine mögliche Berufsunfähigkeit. Die häufigsten Gründe für eine Berufsunfähigkeit wie psychische Probleme und Rückenerkrankungen können jederzeit und unabhängig vom Alter auch bei jungen Leuten auftreten. Bestehen bereits Vorerkrankungen, können die Versicherer Versicherungsschutz verweigern und einen entsprechenden Antrag ablehnen. Zusätzlich sind die Konditionen der Versicherung bei Abschluss in jüngeren Jahren in der Regel günstiger.
“Eine BU lohnt sich nicht”
Manche Menschen schrecken vor den Kosten einer Berufsunfähigkeitsversicherung zurück. Ob sich die BU “lohnt” und in dem Sinne finanziell auszahlt, zeigt sich immer erst im späteren Fall einer tatsächlichen Berufsunfähigkeit, wenn das Geld der Versicherung dringend gebraucht wird. Die Absicherung seiner Zukunft und seiner Einkünfte lohnt sich gewiss immer, denn ohne eine Versicherung wird es im Fall einer langwierigen Krankheit schwierig. Gerade in dieser Situation heißt es “lieber haben, als brauchen”.
“Im Büro habe ich kaum eine Unfallgefahr”
Im Schnitt zeigt sich, dass jeder Vierte mindestens einmal in seinem Leben berufsunfähig wird. Aber nur wenige werden durch einen Unfall berufsunfähig. Rückenschmerzen, Burnout, Depressionen und Krebserkrankungen sind keine berufsspezifischen Risiken. Sie können einen auch in einem Bürojob treffen und ein weiteres Arbeiten unmöglich machen.
BU-Absicherung – eine Timeline

Häufige Fragen und Antworten
Hier finden Sie einige der häufigsten Fragen und Antworten zur Berufsunfähigkeitsversicherung für Menschen mit einem Bürojob.
Die BU ist sinnvoll, damit Sie im Falle einer Berufsunfähigkeit finanziell abgesichert sind und Ihren Lebensstandard halten können. Statistisch gesehen wird jeder vierte Arbeitnehmer einmal berufsunfähig.
Nur die wenigsten Menschen werden durch einen Unfall berufsunfähig. Viel wahrscheinlicher sind Nervenerkrankungen und psychische Erkrankungen (Burnout, Depressionen, Schlaganfall) sowie Krebs, die auch Menschen mit einem Bürojob treffen können.
Die Höhe der BU-Rente sollte sich nach dem aktuellen Einkommen richten, damit Sie im Schadensfall Ihren Lebensstandard halten können.
Ja, viele Tarife bieten unter bestimmten Voraussetzungen Möglichkeiten zur Anpassung des Vertrags an berufliche Änderungen an. Das können zum Beispiel Erhöhungs- oder Reduzierungsmöglichkeiten sein oder die Einstufung in eine günstigere Berufsgruppe.
Als Kauffrau gelten Sie in der Regel als berufsunfähig, wenn Sie aufgrund von Krankheit oder Unfall voraussichtlich für mindestens 6 Monate außer Stande sind, Ihre zuletzt in gesunden Tagen ausgeübten Tätigkeiten zu mehr als 50 % auszuüben.
