
 info@helberg.info
 (0541) 33584-0
 Extranet



Das Wichtigste zur Beitragsdynamik im Überblick
Die Beitragsdynamik führt vor einer Berufsunfähigkeit durch regelmäßige Zahlung eines etwas höheren Beitrags ohne Gesundheitsfragen zu einer regelmäßig etwas höheren versicherten BU-Rente. Manche Versicherer nennen sie auch planmäßige Erhöhung. Sie sollte Bestandteil einer jeden Berufsunfähigkeitsversicherung sein, um die Kaufkraft der versicherten BU-Rente zu erhalten.
Es ist empfehlenswert, wenn man die Beitragsdynamik mit 5 Prozent Steigerung vereinbaren kann und sie mindestens bis Alter 60 angeboten wird. Steigt der Beitrag um 5 Prozent, erhöht sich auch die versicherte BU-Rente, aber nicht immer ebenfalls um 5 Prozent. Das liegt daran, dass jede Erhöhung mit dem dann erreichten Eintrittsalter und der restlichen Laufzeit kalkuliert wird.
Besonders kundenfreundlich ist die jährlich angebotene Beitragsdynamik, wenn man ihr beliebig oft widersprechen kann. Das sorgt für maximale Flexibilität.
Wir achten in der Beratung auf die großen Unterschiede bei der Dynamik und kontaktieren unsere BU-Kundinnen und Kunden jedes Jahr um nachzufragen, ob die Dynamik gewünscht wird oder nicht.
Info
Wir sind Versicherungsmakler und begleiten seit über 20 Jahren Menschen beim Abschluss von Berufsunfähigkeitsversicherungen – und auch danach.
- Marktgrundlage: 38 von 59 BU- Anbietern.
- Erwähnungen und Interviews u. a. in ZEIT, WiWo und FAZ.
- Bewährte Vorgehensweise: Dein Weg zur BU.
- Kostenlose Erstberatung buchen.
- Wer wir sind: Über uns.
- Ergebnisse 2025:
- Kein Versicherungsantrag abgelehnt,
- Alle Leistungsanträge anerkannt.
- Unser BU-Jahr 2025.
Zuletzt aktualisiert am 20.09.2026
Inhalt
Inhaltsverzeichnis
- Das Wichtigste zur Beitragsdynamik im Überblick
- Was ist die Beitragsdynamik in der Berufsunfähigkeitsversicherung?
- Die Dynamik in der Berufsunfähigkeitsversicherung ist Ihr Recht
- Warum Dynamik? Ein kleiner Blick zurück
- Dynamik ist trotz Nachversicherungsgarantien wichtig
- Fazit zur Dynamik in der BU-Versicherung
- Weiterführende Links
- Anfrage stellen
Was ist die Beitragsdynamik in der Berufsunfähigkeitsversicherung?
Die Beitragsdynamik ist das meist jährliche Angebot des Versicherers, vor einer Berufsunfähigkeit etwas mehr zu bezahlen, um ohne erneute Gesundheitsprüfung etwas höher versichert zu sein. Möchte man die Erhöhung in einem Jahr nicht, kann und muss man ihr widersprechen, ansonsten wird sie automatisch durchgeführt.
Somit unterscheidet sich die Beitragsdynamik von der Leistungsdynamik, die erst im Fall einer Berufsunfähigkeit zu einer garantiert steigenden BU-Rente führt.
Die Dynamik in der Berufsunfähigkeitsversicherung ist Ihr Recht
Irrtümlicherweise halten viele Verbraucher die Dynamik in der Berufsunfähigkeitsversicherung für eine Verpflichtung. Dabei ist das Gegenteil der Fall: Die Dynamik ist ihr Recht auf Erhöhung der versicherten BU-Rente ohne erneute Gesundheitsprüfung. Wie wichtig und wertvoll dieses Recht sein kann, können diejenigen bezeugen, die wegen ihrer Krankenakte keine neue Berufsunfähigkeitsversicherung mehr bekommen können.
Wie hoch die Dynamik ausfällt, wird bereits beim Abschluss des Vertrages festgelegt. Üblich sind Prozentwerte von 3 bis 5 Prozent oder entsprechend des Verbraucherpreisindex. 5 Prozent Dynamik bieten großen Gestaltungsspielraum, wenn Gehaltserhöhungen erwartet werden, oder die Inflation wieder auf 5 Prozent oder mehr steigen sollte.
Widerspruch ist möglich
Wem die Erhöhung seiner BU-Rente nicht gelegen kommt, der kann der dynamischen Erhöhung formlos widersprechen. Wie oft kann man der BU-Dynamik widersprechen? In älteren Verträgen zweimal direkt hintereinander. Im dritten Jahr muss man die Dynamik einmal mitmachen. Ansonsten würde dieses Recht erlöschen. Anschließend kann man wieder zweimal hintereinander widersprechen.
Immer mehr Anbieter erlauben inzwischen jedoch einen beliebig häufigen Widerspruch – zum Beispiel:
- Alte Leipziger
- Allianz
- AXA
- Helvetia / Baloise (früher Basler)
- Canada Life
- Continentale
- Europa
- HDI
- LV 1871
- Signal Iduna
- Württembergische
Große Unterschiede bei den Dynamik-Regelungen
Wer meint, Dynamik sei Dynamik, irrt. So gewähren manche Versicherer dieses Recht, so lange der Vertrag läuft, wie z.B. die LV 1871. Bei anderen BU-Anbietern wie der Alte Leipziger endet die Dynamik 5 Jahre vor Vertragsende. Eine unrühmliche Ausnahme macht die Allianz, bei der mit der Dynamik bereits mit Alter 55 Schluss ist.
Um eine Überversorgung zu vermeiden, also eine BU-Rente, die höher als das Einkommen aus einer Erwerbstätigkeit ist, begrenzen immer mehr Versicherer die Dynamik nicht nur zeitlich, sondern auch finanziell. Versicherer wie die LV 1871 legen eine Obergrenze in Euro fest. Andere Versicherer, wie der HDI behalten sich das Recht vor, turnusmäßig die finanzielle Angemessenheit zu überprüfen.
Warum Dynamik? Ein kleiner Blick zurück
Als 1989 die Berliner Mauer fiel, hatten Besucher aus der DDR Anspruch auf ein „Begrüßungsgeld“ in Höhe von 100 DM. Das war damals viel Geld – und entsprechend lang waren die Schlangen vor den Auszahlungsstellen. Ein halber Liter Bier kostete ungefähr 1 DM, umgerechnet gut 0,50 Euro. Ein Kilo Brot kostete ungefähr 3,25 DM, umgerechnet also etwa 1,66 Euro. Den Liter Super gab es für ca. 1,20 DM, umgerechnet 0,61 Euro.
Eine damals 18 Jährige, die im Frühjahr 1990 eine Berufsunfähigkeitsrente über 1.000 DM abgeschlossen hat, hätte zu der Zeit im Fall des Falles immerhin viele der wichtigsten Grundbedürfnisse damit abdecken können. Im Jahr 2026 wäre sie mit 54 Jahren genau in dem Alters-Jahrzehnt, in dem sehr viele BU-Leistungsfälle eintreten. Aber ohne jegliche Dynamisierung ihrer Berufsunfähigkeitsversicherung müsste sie nun im Ernstfall mit ganzen 511 Euro BU-Rente im Monat auskommen: Sie wäre vermutlich ein Fall für Hartz IV / Bürgergeld, oder Grundsicherungsgeld, wie es inzwischen heißt.
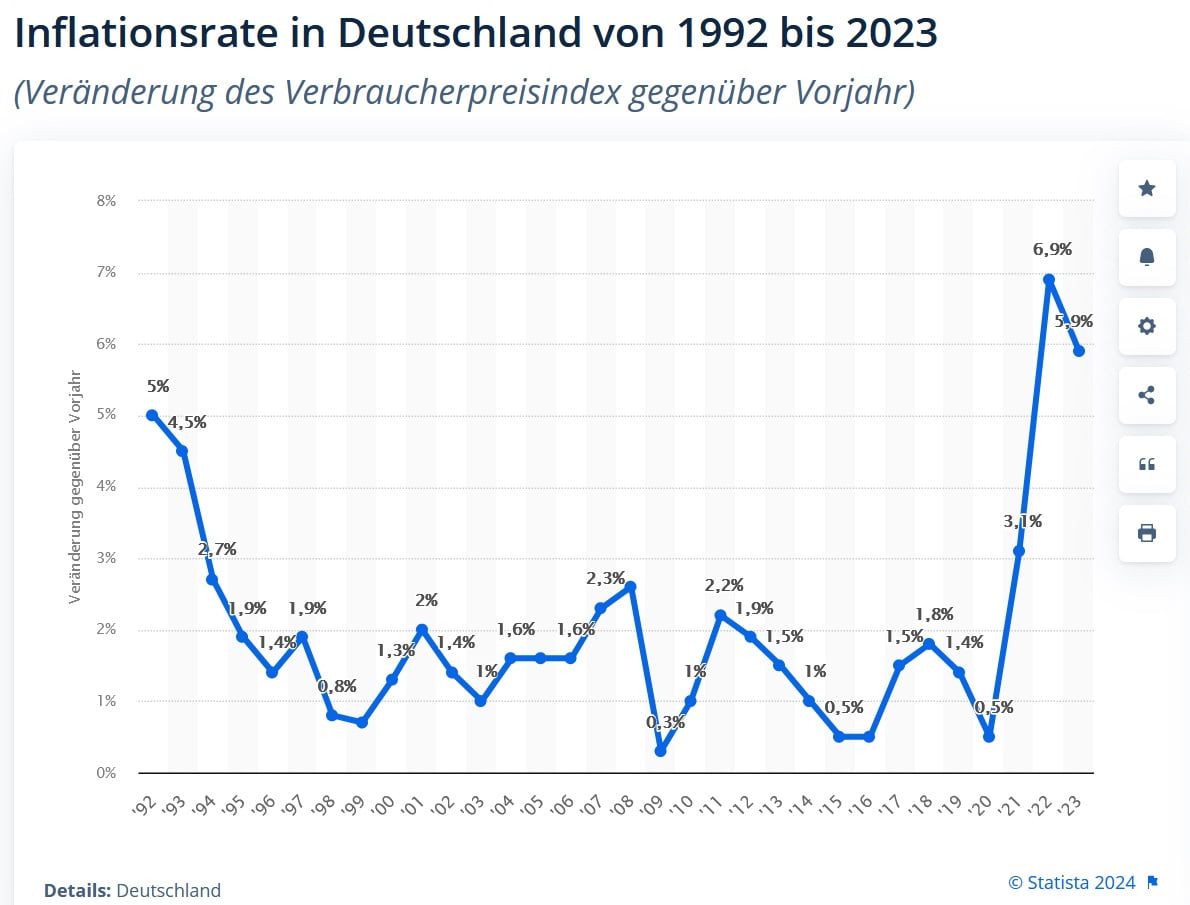
Jungen Leuten fällt es bestimmt schwer, solche Zahlen nachzuvollziehen. Die Älteren von uns werden es rückwirkend bestätigen können. Bis Anfang 2022 mochte sich kaum jemand vorstellen, dass hoher Kaufkraftverlust und eine hohe Inflation wieder unsere Wegbegleiter sein würden. Spätestens, nachdem die Inflatationsrate 2022 auf 6,9 Prozent in Deutschland geklettert war, sollte klar sein, wie wichtig die Dynamik in der BU-Versicherung tatsächlich ist.
Inflationsrechner: Wie wirkt sich die Inflation auf Preise und Renten aus?
Hier stellen wir Ihnen einen sehr nützlichen Rechner zur Verfügung, um die Auswirkung der Inflation zu erfassen. Welche Kaufkraft hat zum Beispiel eine Berufsunfähigkeitsrente von 1.500,- Euro / Monat noch nach 20 Jahren? Wie müsste sich die Dynamik entwickeln, damit sie in 30 Jahren noch die gleiche Kaufkraft hat? Rechnen Sie hier selbst mit unserem Inflationsrechner. 👇
Dynamik ist trotz Nachversicherungsgarantien wichtig
Wenn man die Medien zum Thema Berufsunfähigkeitsversicherung ansieht, stößt man öfter auf den Hinweis, wie wichtig Nachversicherungsgarantien seien. Dabei handelt es sich um das Recht, meistens bei bestimmten Anlässen wie Heirat oder Geburt eines Kindes, die Berufsunfähigkeitsrente auf einen Schlag zum Beispiel um 500,- Euro ohne erneute Gesundheitsprüfung zu erhöhen. Nicht immer gibt es für den Wunsch einer höheren Absicherung einen solchen Anlass.
In vielen älteren Verträgen liefen diese Nachversicherungsgarantien ab BU-Rentenhöhen von 2.500,- Euro bis 3.000,- Euro ins Leere. Denn ab dieser Höhe deckelten die meisten Versicherer die Nachversicherung. Man konnte sich dann in so einem älteren Vertrag also ohne erneute Gesundheitsprüfung nicht mehr höher versichern. Einzige Chance: Man hatte bereits bei Abschluss der Berufsunfähigkeitsversicherung eine Beitragsdynamik vereinbart.
Moderne Tarife der letzten Jahre beinhalten höhere Grenzen für die Nachversicherung, so zum Beispiel 4.000,- Euro bei der Helvetia / Baloise Lebensversicherung.
Zusätzlich führt eine steigende Anzahl von Lebensversicherern eine weitere Erhöhungsmöglichkeit ein: die sogenannte Karrieregarantie. Sie ermöglicht weitere Steigerungen über die Grenze der Nachversicherungen hinaus im gleichen Verhältnis von Einkommenssteigerungen. Auch eine solche Karrieregarantie kann nur bis zu einer festgelegten Höhe der BU-Rente genutzt werden.
Auch diese Grenze kann nur überschritten werden, wenn man eine Beitragsdynamik in seinem Vertrag hat.
Fazit zur Dynamik in der BU-Versicherung
Folglich kann die Antwort auf die Frage „Wie wichtig ist die Dynamik in der Berufsunfähigkeitsversicherung?“ nur lauten: Sie ist extrem wichtig und sollte Bestandteil jeder Berufsunfähigkeitsversicherung sein.
Am besten sollte sie 5 Prozent betragen und mindestens bis zum Alter von 60 Jahren gewährt werden.
Weiterführende Links
- Blogbeitrag: „Berufsunfähigkeitsversicherung Dynamik und Dauer – Ihre Fragen„
- Blogbeitrag: „Warum die BU Leistungsdynamik immer wichtiger wird„
